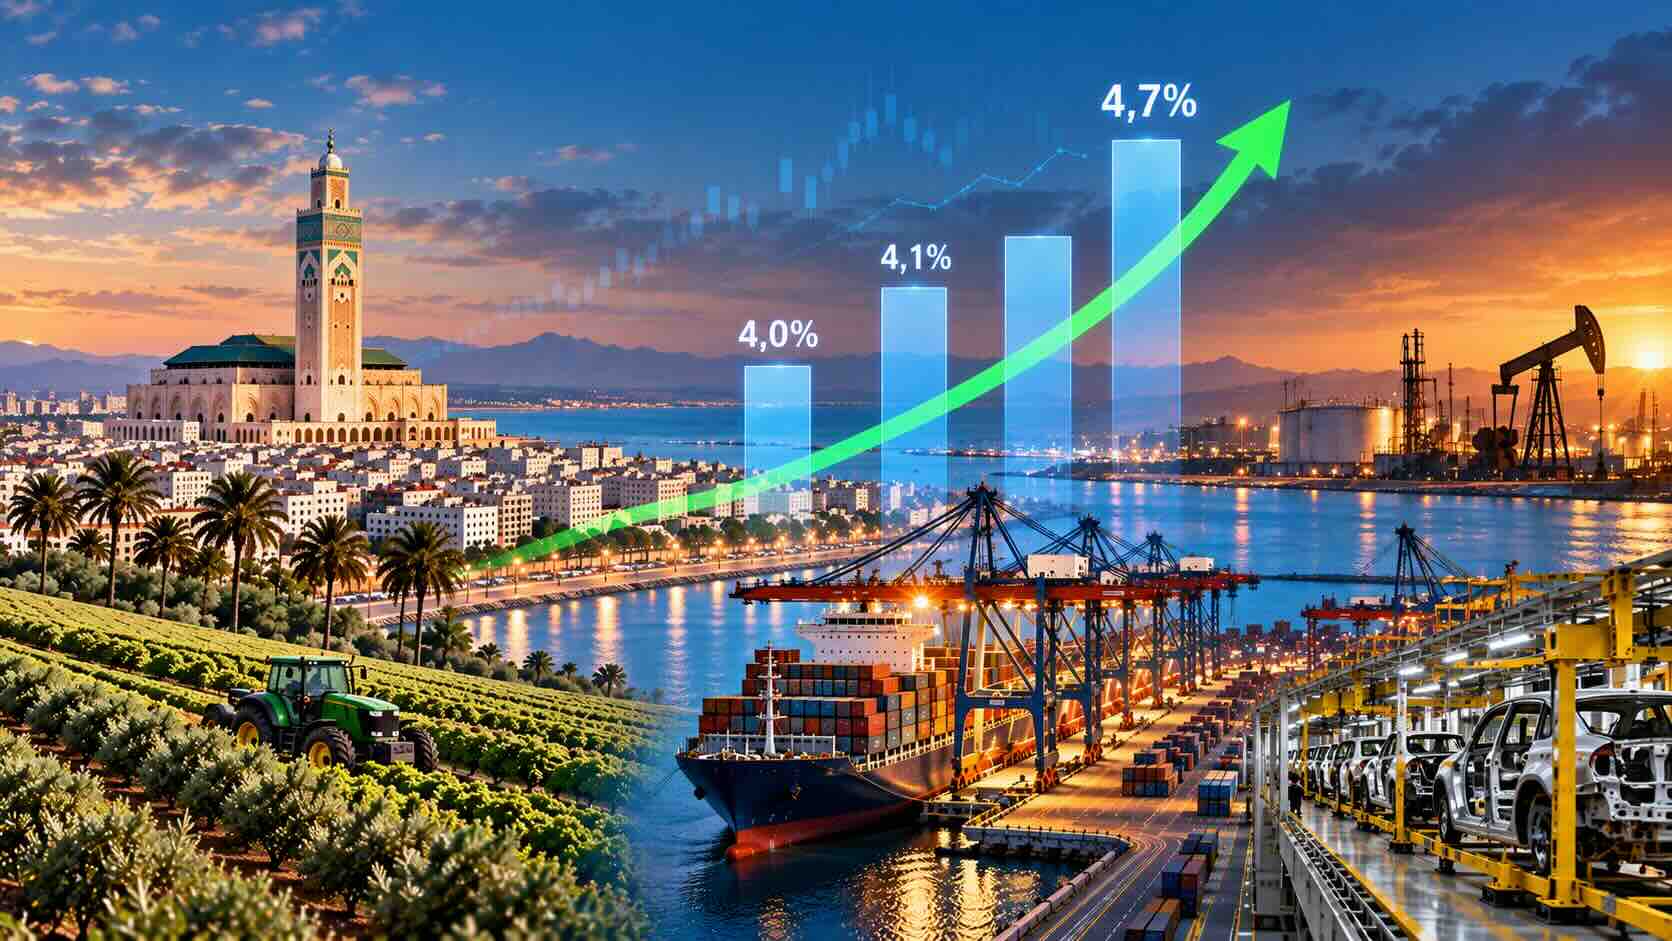
Selon les dernières estimations du haut-commissariat au Plan (HCP), le PIB aurait progressé de 4,1% au troisième trimestre 2026 et devrait accélérer à 4,7% au quatrième trimestre. Une résilience portée essentiellement par l’agriculture, les services et la consommation intérieure, qui masque toutefois les difficultés persistantes de l’industrie, le ralentissement de l’investissement privé et la dégradation des équilibres extérieurs.
L’économie marocaine tient bon. En dépit d’un environnement international marqué par de fortes tensions géopolitiques et un nouveau choc énergétique, la croissance poursuit sa progression.
Après avoir atteint 4,6% au premier trimestre 2026, puis ralenti à 4% au deuxième, elle se serait établie à 4,1% au troisième trimestre, selon la dernière note de conjoncture du haut-commissariat au Plan (HCP). L’institution anticipe même une accélération à 4,7% durant les trois derniers mois de l’année.
Ces performances traduisent une capacité de résistance appréciable face aux perturbations extérieures. Mais cette trajectoire cache une économie à plusieurs vitesses. L’agriculture et les services continuent de jouer leur rôle de locomotives, tandis que les activités industrielles subissent de plein fouet le renchérissement des coûts de production.
Le déclenchement de la guerre en Iran, fin février 2026, a profondément modifié l’environnement économique international. La remontée des cours des matières premières énergétiques vers les niveaux records observés en 2022 a rapidement affecté les économies importatrices d’énergie, dont le Maroc.
Le choc s’est principalement transmis à travers l’augmentation du coût des intrants énergétiques et minéraux, pesant sur la rentabilité des entreprises et sur la compétitivité de plusieurs branches industrielles.
Au deuxième trimestre, les activités secondaires ont ainsi accusé une contraction de 3,9%, alors que le secteur primaire enregistrait une progression de 20,9% et les services une croissance de 4%.
Cette divergence sectorielle explique en grande partie la résistance de l’activité nationale. Sans la contribution de l’agriculture et des services, le ralentissement aurait été sensiblement plus marqué.
Une industrie toujours sous pression
Les estimations du troisième trimestre confirment cette configuration. Les activités secondaires auraient poursuivi leur repli, avec une baisse de 1,9% en variation annuelle.
Une contraction moins prononcée que celle du trimestre précédent, mais qui témoigne de la persistance des difficultés industrielles.
Certaines branches auraient néanmoins mieux résisté, notamment l’agroalimentaire, l’automobile et la fabrication de matériel électrique. En revanche, le textile, la chimie, la fabrication de caoutchouc et l’électronique seraient restés en difficulté.
Le renchérissement des matières premières et des équipements importés continue de comprimer les marges des entreprises. A cette pression sur les coûts s’ajoute une détérioration des termes de l’échange, les prix à l’importation augmentant plus rapidement que ceux des produits exportés.
Les exportations en volume auraient ainsi ralenti, leur progression passant de 7,6% au deuxième trimestre à 6,2% au troisième.
Le ralentissement parallèle des importations aurait toutefois permis d’atténuer la contribution négative du commerce extérieur à la croissance, ramenée de -1,6 à -1,2 point.
Cette amélioration relative ne doit pas masquer une vulnérabilité persistante : la dépendance énergétique continue d’exposer l’économie nationale aux fluctuations des marchés internationaux.
La consommation intérieure amortit le choc
Face aux difficultés rencontrées par les activités productives, la demande intérieure demeure le principal facteur de soutien à la croissance.
Au deuxième trimestre, les dépenses de consommation ont augmenté de 4,1%, bénéficiant notamment de l’amélioration de l’emploi rémunéré, en progression de 4%, et d’un recours plus important au crédit.
L’endettement a ainsi progressé de 4,5% à fin juin contre 3,9% à fin mars 2026.
Cette dynamique se serait prolongée au troisième trimestre, avec une hausse de 4,1% de la consommation des ménages, favorisée par un environnement inflationniste particulièrement modéré.
Selon le HCP, les prix à la consommation auraient même reculé de 0,3% au troisième trimestre. Une évolution qui résulte principalement de la baisse des prix alimentaires de 3,6%, notamment ceux du poulet, des légumes, des œufs et de l’huile d’olive.
Cette détente aurait compensé la hausse de 2,4% des prix non alimentaires, alimentée notamment par les produits énergétiques.
Le paradoxe est donc manifeste : alors que les entreprises industrielles subissent une inflation de leurs coûts de production, les ménages bénéficient globalement d’une accalmie des prix à la consommation.
Une situation qui contribue à préserver leur pouvoir d’achat et à soutenir la demande, même si la progression de l’endettement souligne également le rôle croissant du financement bancaire dans cette dynamique.
L’investissement ralentit
L’investissement présente une évolution plus contrastée.
Après une progression de 10,8% au premier trimestre, la formation brute de capital a ralenti à 6,8% au deuxième trimestre. Elle aurait encore décéléré à 6,2% au troisième.
Ce tassement reflète notamment la hausse du coût des équipements importés, le renchérissement des matériaux de construction et la réduction des marges de rentabilité.
Le ralentissement de la demande de logements a également contribué à cette modération.
Toutefois, les grands projets d’infrastructure continuent de soutenir l’activité, compensant partiellement les ajustements opérés par les entreprises sur leurs dépenses d’investissement.
Cette évolution met en évidence une distinction importante entre la dynamique des investissements structurants et les arbitrages du secteur privé, davantage exposé aux incertitudes sur les coûts et les perspectives de rentabilité.
Le HCP prévoit néanmoins un redressement de la formation brute de capital à 6,8% au quatrième trimestre, porté principalement par la poursuite des grands chantiers.
Par ailleurs, la résistance de la croissance s’accompagne d’une dégradation de certains équilibres macroéconomiques.
Au deuxième trimestre 2026, le besoin de financement de l’économie a atteint 22 milliards de dirhams contre 10,3 milliards durant la même période de l’année précédente.
Cette augmentation résulte principalement de l’élargissement du déficit commercial, sous l’effet de l’alourdissement de la facture énergétique et de la détérioration des termes de l’échange.
Le creusement du déficit public y contribue également, en raison du coût des mécanismes de soutien destinés à limiter la transmission de l’inflation énergétique et de la poursuite de l’effort d’investissement budgétaire.
Autrement dit, la résilience de l’activité s’accompagne d’un coût financier croissant. Les dispositifs de soutien et les dépenses d’investissement permettent d’amortir le choc, mais accentuent parallèlement les besoins de financement.
Crédit dynamique
Sur le plan monétaire, les conditions de financement seraient restées relativement favorables au troisième trimestre.
Les créances sur l’économie auraient progressé de 11,1% en glissement annuel, après 11,6% au deuxième trimestre. Cette évolution serait principalement soutenue par les crédits de trésorerie et d’équipement accordés aux entreprises.
Parallèlement, les avoirs officiels de réserve auraient augmenté de 19,9%, tandis que la masse monétaire aurait enregistré une progression de 11,9%.
Le déficit de liquidité bancaire se serait néanmoins accentué, conduisant Bank Al-Maghrib à renforcer ses financements aux banques, tout en maintenant son taux directeur à 2,25% pour le sixième trimestre consécutif.
Sur le marché obligataire, les rendements des bons du Trésor auraient poursuivi leur hausse, avec une augmentation de 19 points de base sur la maturité d'un an et de 48 points sur celle de cinq ans.
Le marché des changes aurait également subi les effets de l’environnement international, avec une dépréciation du Dirham de 2,2% face à l’Euro et de 3,8% vis-à-vis du Dollar.
Une accélération attendue à 4,7%
Pour le dernier trimestre de l’année, le HCP table sur une accélération de la croissance à 4,7%, sous l’hypothèse d’une relative stabilité des prix de l’énergie et en l’absence de nouveaux chocs majeurs.
Cette amélioration serait notamment portée par le redressement progressif des industries extractives et des activités associées, après l’achèvement des travaux d’entretien engagés au cours des deuxième et troisième trimestres.
La reprise des exportations, liée à un nouveau cycle de reconstitution des stocks d’engrais en Amérique latine et en Afrique, devrait également contribuer au redressement de l’activité.
L’agriculture et les services resteraient toutefois les principaux moteurs de l’économie, avec une contribution cumulée avoisinant quatre points de croissance au quatrième trimestre.
Du côté de la demande, la consommation des ménages devrait progresser de 4,3%, bénéficiant du maintien de conditions de financement favorables et de la reconduction des mesures budgétaires destinées à contenir les effets de l’inflation énergétique.
L’investissement devrait, pour sa part, augmenter de 6,8%.
Ces perspectives demeurent néanmoins étroitement dépendantes de l’évolution de la situation internationale.
Une nouvelle intensification des tensions au Moyen-Orient, particulièrement durant la période hivernale, pourrait raviver les pressions inflationnistes, perturber les approvisionnements et freiner la production.
A l’inverse, un apaisement géopolitique accompagné d’un recul des cours pétroliers ouvrirait la voie à une croissance plus soutenue.
Dans ce scénario favorable, le HCP estime que la progression du PIB pourrait atteindre 5,3% au quatrième trimestre contre 4,7% dans son scénario central. Le redressement plus marqué des industries chimiques favoriserait notamment une reprise de 1,6% des activités industrielles.
D.W.