Le Projet de Loi de finances 2027 introduit plusieurs changements dans le dispositif fiscal marocain. Réforme progressive de l’impôt sur le revenu, taxation des grandes entreprises d’hydrocarbures, nouvelles dispositions pour les importateurs, aménagements de TVA et relèvement des taxes sur certains produits de consommation figurent parmi les principales mesures proposées
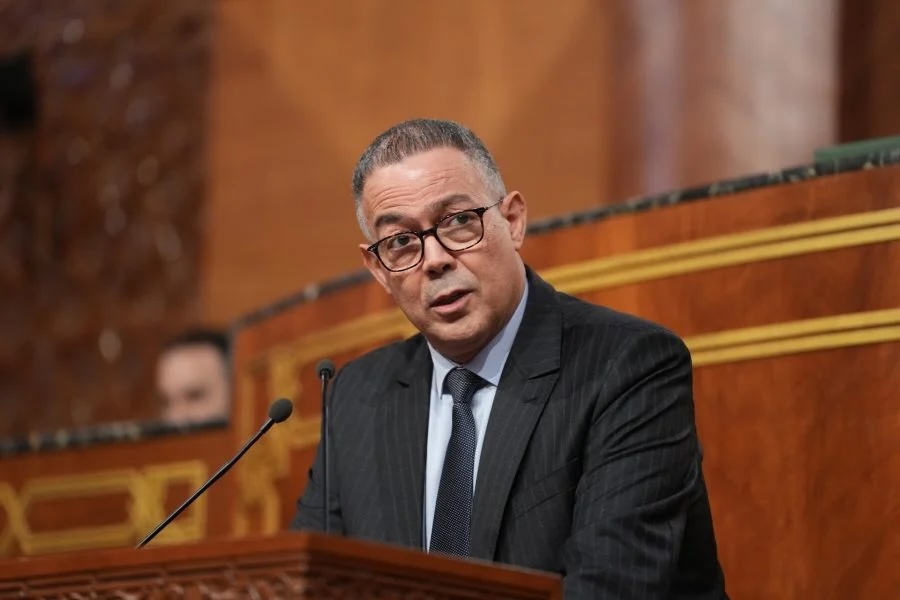
Présenté ce jeudi au Parlement par Fouzi Lekjaa, ministre de l'Economie, des Finances et de la Performance publique, le Projet de Loi de Finances (PLF) 2027 apporte une série de modifications au Code général des impôts et à la réglementation douanière.
Les mesures proposées concernent aussi bien les personnes physiques que les entreprises et couvrent plusieurs catégories d’impôts, notamment l’impôt sur le revenu (IR), l’impôt sur les sociétés (IS), la taxe sur la valeur ajoutée (TVA), les droits d’enregistrement et les taxes intérieures de consommation (TIC).
L’une des principales dispositions porte sur la réforme de l’impôt sur le revenu, dont l’application doit s’étaler sur plusieurs exercices. Le projet prévoit un seuil d’exonération fixé à 60.000 dirhams de revenu net imposable annuel, ainsi qu’une évolution progressive des tranches et des taux d’imposition.
Pour 2027, le barème proposé prévoit une exonération des revenus jusqu’à 60.000 dirhams, un taux de 10% pour la tranche comprise entre 60.001 et 80.000 dirhams, de 20% entre 80.001 et 100.000 dirhams, de 34% entre 100.001 et 180.000 dirhams et de 37% au-delà.
Cette grille doit évoluer au cours des années suivantes. En 2028, le taux de 10% s’appliquerait jusqu’à 100.000 dirhams, tandis que la tranche comprise entre 100.001 et 200.000 dirhams serait imposée à 25%. Le taux marginal supérieur resterait fixé à 37%.
En 2029, ce dernier serait ramené à 35%, avant de passer à 30% en 2030.
À partir de 2031, le barème définitif prévu par le projet comprendrait quatre niveaux : une exonération jusqu’à 60.000 dirhams, un taux de 10% entre 60.001 et 150.000 dirhams, de 20% entre 150.001 et 500.000 dirhams et de 30% au-delà.
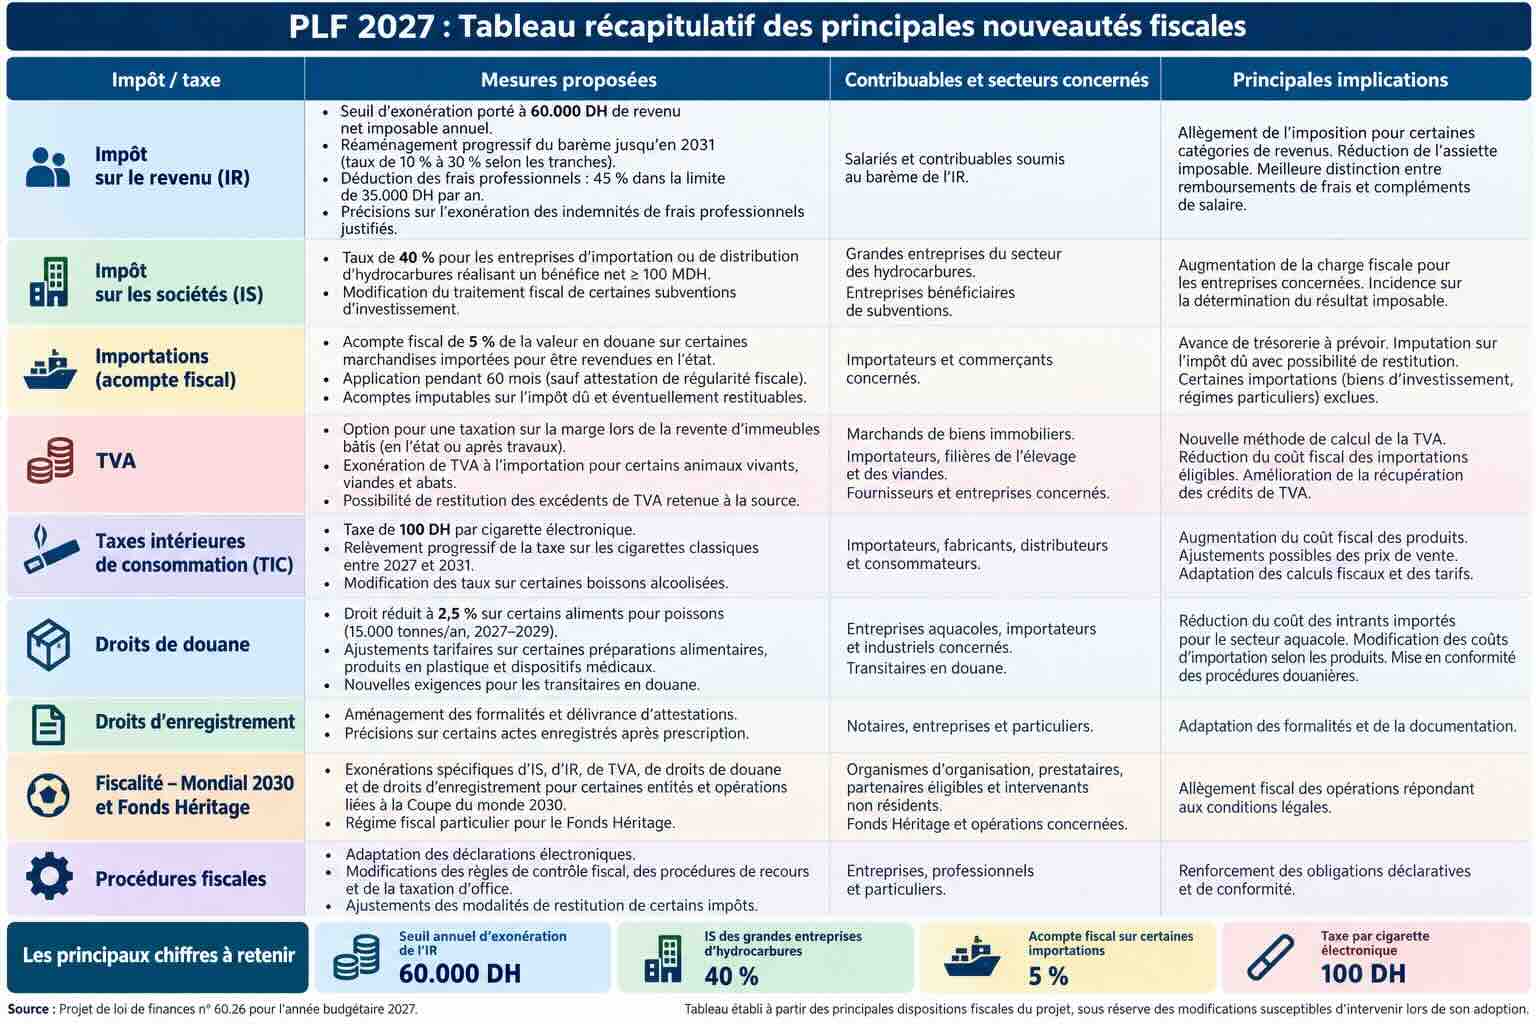
Le PLF introduit également des changements concernant les frais professionnels déductibles. Pour les catégories de contribuables concernées, le taux de déduction serait fixé à 45%, dans la limite de 35.000 dirhams par an.
Le texte précise, par ailleurs, le traitement fiscal des indemnités versées aux salariés en remboursement de dépenses engagées dans l’intérêt de leur employeur.
Ces remboursements peuvent bénéficier d’une exonération lorsqu’ils correspondent à des frais effectifs et justifiés.
Les indemnités permanentes constituant un complément habituel de salaire restent, en revanche, soumises à l’impôt.
Un taux d’IS de 40% pour les grandes entreprises d’hydrocarbures
En matière d’impôt sur les sociétés, le PLF 2027 prévoit un traitement spécifique pour les entreprises exerçant des activités d’importation ou de distribution d’hydrocarbures.
Le projet propose de soumettre au taux de 40% les sociétés de ce secteur dont le bénéfice net est égal ou supérieur à 100 millions de dirhams.
Cette disposition concerne les opérateurs répondant aux conditions d’activité et de résultat définies par le texte.
Le projet apporte, en outre, des ajustements au traitement fiscal des subventions d’investissement, notamment celles destinées au financement de projets ou à l’acquisition de certains actifs.
De nouvelles obligations pour les importateurs
Le PLF introduit un mécanisme de paiement anticipé de l’impôt applicable à certaines opérations d’importation.
Les entreprises qui importent des marchandises destinées à être revendues en l’état seraient tenues de verser un acompte correspondant à 5% de la valeur en douane des biens concernés. Ce prélèvement interviendrait au moment du dédouanement.
Le dispositif prévoit une application pendant une période de 60 mois à compter de la première opération d’importation. Au-delà, les importateurs ne disposant pas de l’attestation de régularité fiscale prévue par le texte resteraient soumis à cette obligation.
Les acomptes versés seraient imputables sur l’impôt dû, avec une possibilité de restitution lorsque les montants prélevés dépassent l’impôt exigible.
Cette mesure implique donc une avance de trésorerie pour les entreprises importatrices, même si le prélèvement n’a pas nécessairement vocation à constituer une charge fiscale définitive.
Certaines opérations, notamment les importations de biens d’investissement et celles réalisées sous des régimes douaniers particuliers, sont exclues du champ d’application du dispositif.
TVA : un nouveau régime pour les marchands de biens immobiliers
Le secteur immobilier fait également l’objet de nouvelles dispositions.
Le PLF prévoit la possibilité, pour les professionnels qui acquièrent des immeubles bâtis en vue de leur revente, d’opter pour un régime de TVA calculée sur la marge.
Ce mécanisme concerne les opérations de revente d’immeubles en l’état ou après des travaux de rénovation, de réparation ou de remise en état.
La marge imposable serait déterminée à partir de la différence entre le prix de vente et le coût d’acquisition, en tenant compte des frais admis par la réglementation.
Le projet précise également les règles de déduction de la TVA. Celle supportée sur les travaux de rénovation ou de réparation pourrait être déduite dans les conditions prévues, contrairement à la taxe afférente à l’acquisition de l’immeuble dans le cadre de ce régime.
Le texte prévoit également des exonérations de TVA à l’importation pour certaines catégories d’animaux vivants, notamment les bovins, ovins, caprins et camelins, ainsi que pour leurs viandes et abats frais, réfrigérés ou congelés.
Autre disposition : le PLF précise les conditions de restitution des excédents de TVA retenue à la source. Les fournisseurs qui ne parviennent pas à imputer intégralement les montants retenus sur leur TVA exigible pourraient demander le remboursement de l’excédent, selon la procédure prévue.
Tabac et cigarettes électroniques
Le PLF 2027 modifie également les taxes intérieures de consommation applicables à plusieurs produits.
Concernant les cigarettes électroniques, le projet prévoit une taxation de 100 dirhams par appareil. La mesure vise les dispositifs permettant l’inhalation de vapeur, qu’ils contiennent ou non de la nicotine, y compris les modèles jetables et rechargeables.
Pour les cigarettes classiques, le texte fixe une trajectoire d’augmentation des taxes jusqu’en 2031.
La taxe spécifique serait portée à 645 dirhams pour 1.000 cigarettes en 2027, puis à 741 dirhams en 2028, 838 dirhams en 2029, 948 dirhams en 2030 et 1.053 dirhams en 2031.
Parallèlement, le minimum de perception évoluerait de 1.025 dirhams pour 1.000 cigarettes en 2027 à 1.346 dirhams en 2031.
Le projet prévoit aussi des modifications des composantes fiscales applicables à certaines boissons alcoolisées, avec des taux proportionnels et des minimums de perception différenciés selon les catégories de produits.
Ces dispositions nécessiteraient des adaptations des déclarations fiscales et des politiques tarifaires des fabricants, importateurs et distributeurs concernés.
Des aménagements douaniers pour plusieurs activités
En matière douanière, le PLF introduit des ajustements concernant certaines catégories de marchandises et d’intrants.
Le secteur aquacole bénéficie notamment d’une mesure spécifique. Les aliments destinés à l’élevage de poissons pourraient être importés au taux réduit de 2,5%, dans la limite de 15.000 tonnes par an, pour la période allant du 1er janvier 2027 au 31 décembre 2029.
Ce dispositif est réservé aux opérateurs remplissant les conditions prévues par le texte.
D’autres modifications tarifaires concernent notamment certaines préparations destinées à l’alimentation animale, des produits en plastique et des dispositifs médicaux.
Le projet prévoit, par ailleurs, un renforcement des obligations applicables aux transitaires en douane, avec l’instauration de nouvelles exigences liées à un cahier des charges établi par l’administration.
Un régime fiscal particulier pour le Mondial 2030
Le PLF 2027 comprend également un ensemble de dispositions fiscales et douanières relatives à l’organisation de la Coupe du monde 2030.
Ces mesures prévoient des exonérations au profit de certaines entités et opérations liées à la compétition, notamment en matière d’IS, d’IR, de TVA, de droits de douane et de droits d’enregistrement.
Le dispositif concerne différentes catégories d’intervenants, parmi lesquels les organismes d’organisation, les fédérations, certains prestataires et partenaires commerciaux, ainsi que des intervenants non résidents.
L’application des exonérations reste toutefois subordonnée aux conditions fixées par le texte, notamment en ce qui concerne la nature des opérations et la qualité des bénéficiaires.
Le PLF prévoit aussi un régime particulier pour le Fonds Héritage, qui bénéficierait notamment d’exonérations d’impôt sur les sociétés, de TVA et de droits d’enregistrement pour les activités et opérations entrant dans son champ d’intervention.
Déclarations fiscales et procédures de contrôle
Au-delà des changements de taux et d’exonérations, le PLF comporte plusieurs dispositions relatives aux obligations déclaratives des contribuables.
Le texte apporte des précisions sur la déclaration électronique de certains revenus et sur les obligations applicables aux opérations portant sur des valeurs mobilières.
Il modifie également plusieurs règles relatives au contrôle fiscal, aux procédures de rectification, aux compétences des commissions chargées des recours et à la taxation d’office en cas de non-respect des obligations déclaratives.
Des ajustements concernent aussi les modalités de restitution de certains impôts et le traitement des opérations réalisées au Maroc par des sociétés non résidentes.