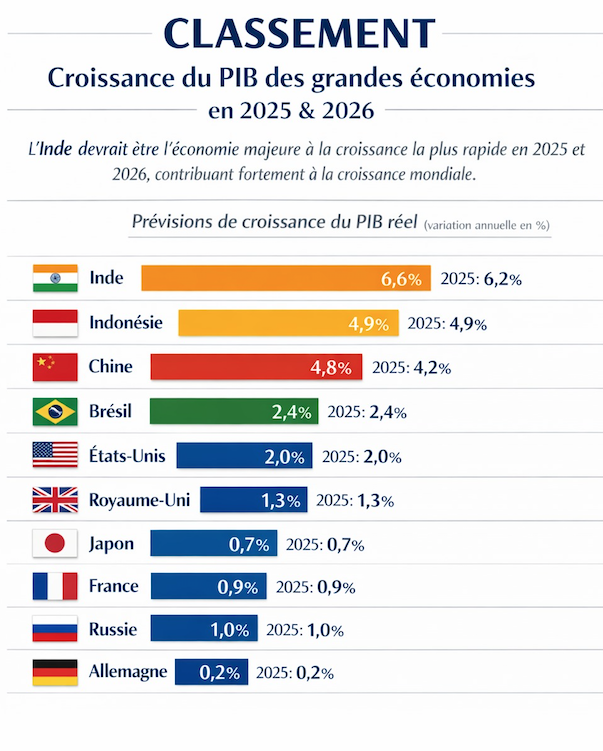
Dans un contexte de recomposition de l’économie mondiale, la croissance ne se répartit plus de manière homogène entre les grandes puissances. Tandis que certaines économies émergentes s’imposent comme de nouveaux moteurs de dynamisme, les économies matures voient leur expansion ralentir sous l’effet de contraintes structurelles.
De l’Inde, portée par sa démographie et sa demande intérieure, à l’Indonésie, qui capitalise sur ses ressources stratégiques pour s’insérer dans les chaînes de valeur de la transition énergétique, en passant par la Chine, engagée dans une transformation profonde de son modèle de croissance, chaque trajectoire nationale reflète des choix économiques et géopolitiques distincts.
À l’inverse, des puissances comme le Japon ou l’Allemagne illustrent une réalité différente : celle d’économies arrivées à maturité, où l’enjeu n’est plus l’accélération de la croissance, mais la préservation d’un niveau de richesse élevé.
Inde : le nouveau moteur démographique et domestique de la croissance mondiale
La forte croissance de l’Inde s’explique par la convergence de plusieurs facteurs structurels et stratégiques appuyés par des dynamiques quantitatives puissantes : une économie tirée par la demande intérieure, où la consommation et l’investissement représentent près de 70% de l’activité économique et où la consommation privée seule pèse plus de 61% du PIB, soutenant une croissance résiliente. Cette dynamique est renforcée par un dividende démographique exceptionnel - une population de plus de 1,4 milliard d’habitants - et par l’essor rapide d’une classe moyenne consommatrice.
Parallèlement, l’Inde s’impose comme un hub industriel en montée en gamme : elle a attiré plus de 1.120 milliards de dollars d’IDE cumulés depuis 2000 et enregistre une hausse continue des flux dans le secteur manufacturier, notamment grâce aux politiques Make in India. La révolution numérique joue également un rôle clé, avec des systèmes comme UPI générant jusqu’à 18 milliards de transactions mensuelles, favorisant l’inclusion financière et l’intensification de la consommation.
Indonésie : de puissance minière à hub stratégique des batteries et de la transition énergétique
La croissance de l’Indonésie repose sur un modèle équilibré entre demande interne, ressources naturelles et stratégie industrielle ciblée. Avec plus de 275 millions d’habitants, le pays bénéficie d’un marché domestique puissant où la consommation représente 55 à 60% du PIB.
Mais c’est surtout sa stratégie dans les batteries et les énergies renouvelables qui redéfinit son positionnement : premier producteur mondial de nickel, l’Indonésie a interdit l’exportation de minerais bruts pour favoriser la transformation locale, attirant des milliards de dollars d’investissements dans la chaîne de valeur des véhicules électriques.
Cette montée en gamme industrielle s’accompagne d’une stabilité macroéconomique relative - dette autour de 40% du PIB - et de réformes structurelles renforçant l’attractivité du pays.
Chine : d’une hypercroissance à une montée en gamme sous contraintes structurelles
La trajectoire de la Chine traduit une transition profonde de son modèle économique. Le pays passe d’un modèle fondé sur les exportations et les coûts faibles à une logique d’élévation technologique et industrielle, avec des ambitions fortes dans les secteurs stratégiques.
Cette transformation s’accompagne d’un ralentissement naturel de la croissance, passée de plus de 10% dans les années 2000 à environ 4-5% aujourd’hui.
Ce ralentissement est amplifié par un choc démographique majeur - plus de 20% de la population auront plus de 60 ans d’ici 2030 - ainsi que par les tensions géoéconomiques avec les États-Unis. À cela s’ajoutent des fragilités internes, notamment la crise immobilière (jusqu’à 25-30% du PIB indirectement) et un endettement élevé. La Chine entre ainsi dans une phase de normalisation, où la qualité de la croissance prime sur sa vitesse.
Brésil : une puissance bridée par ses contraintes structurelles
La croissance du Brésil, autour de 2 à 2,5%, reflète des rigidités persistantes. Malgré un marché de plus de 215 millions d’habitants et des ressources abondantes, le pays reste dépendant des cycles des matières premières.
Un environnement macroéconomique contraignant - taux d’intérêt souvent supérieurs à 10% et dette autour de 75-80% du PIB -freine l’investissement. À cela s’ajoutent une productivité faible et des inégalités élevées (Gini ~0,53), limitant l’émergence d’une classe moyenne dynamique.
Économies matures : entre contrainte démographique et logique de stabilisation de la richesse
Le Japon et l’Allemagne illustrent les contraintes des économies développées. Le vieillissement est central : plus de 29% de la population japonaise ont plus de 65 ans, contre plus de 22% en Allemagne.
Face à cela, les réponses divergent : robotisation intensive au Japon (>400 robots pour 10.000 employés) et immigration économique en Allemagne (>400.000 entrées annuelles). Mais surtout, leur logique économique diffère : avec un PIB/habitant supérieur à 35.000-40.000 USD, l’enjeu n’est plus la croissance rapide, mais la préservation de la richesse.
Une nouvelle hiérarchie de la croissance mondiale
Au-delà des chiffres, ces trajectoires révèlent une recomposition profonde de l’économie mondiale. L’Inde et l’Indonésie émergent comme les nouveaux moteurs du dynamisme global. La Chine se transforme en puissance technologique.
À l’inverse, le Japon et l’Allemagne privilégient la stabilité, tandis que le Brésil reste en transition.
Ainsi, la croissance mondiale ne disparaît pas - elle se déplace. Elle devient un marqueur de puissance, révélateur des économies capables de combiner démographie, industrie et intégration stratégique dans les chaînes de valeur de demain.
M. Benchekroun