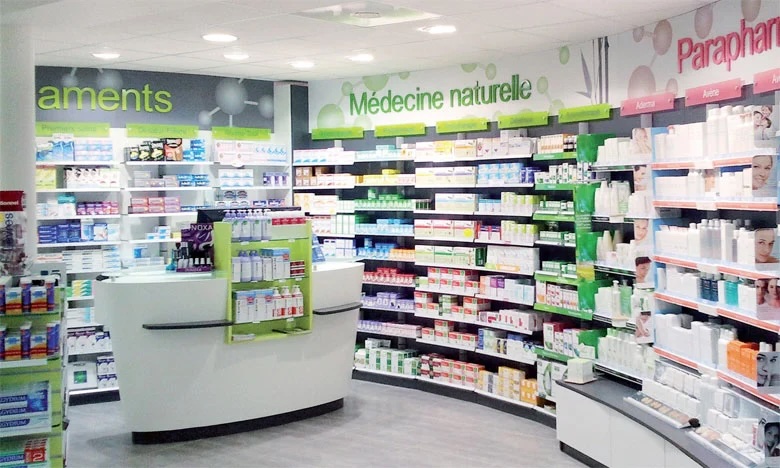
Dernier maillon de la chaîne de distribution du médicament, les pharmacies d’officine jouent un rôle central dans l’accès aux traitements au Maroc.
Le marché officinal a connu une expansion rapide ces dernières années. Le nombre de pharmacies est passé de 9.185 en 2015 à 14.134 en 2024, soit une progression de près de 54% en neuf ans.
Cette évolution contraste avec la croissance démographique sur la même période.
Selon les données du haut-commissariat au Plan, la population marocaine est passée de 33,8 millions d’habitants en 2015 à 36,8 millions en 2024, soit une hausse limitée à 8,8%. Autrement dit, le nombre d’officines a progressé 6,5 fois plus vite que la population.
Cette dynamique a entraîné une augmentation notable de la densité pharmaceutique.
Alors qu’on comptait une pharmacie pour 3.686 habitants en 2015, le ratio est passé à environ une officine pour 2.600 habitants en 2024. En termes internationaux, cela représente 38,4 pharmacies pour 100.000 habitants, contre 27,1 en 2015.
Le Maroc dépasse ainsi largement la norme recommandée par l’Organisation mondiale de la santé, qui préconise une pharmacie pour 5.000 habitants.
Fortes disparités territoriales
Si cette densité élevée peut améliorer l’accessibilité géographique aux médicaments, elle soulève également des enjeux économiques.
La multiplication des officines entraîne une fragmentation du marché et une baisse du chiffre d’affaires moyen par pharmacie.
La répartition géographique du réseau accentue ce phénomène. Les régions de Casablanca-Settat et Rabat-Salé-Kénitra concentrent à elles seules environ 45% des officines, souvent situées à faible distance les unes des autres. A l’inverse, certaines zones moins densément peuplées restent relativement sous-équipées.
L’expansion du réseau officinal est également liée à la forte progression du nombre de diplômés en pharmacie. Entre 2016 et 2024, leur nombre a fortement augmenté. En 2024, 910 nouveaux pharmaciens ont été diplômés, contre 297 en 2016, soit une hausse de 206%.
Au total, 4.676 pharmaciens ont été formés sur cette période, dont 60% diplômés à l’étranger.
Cette dynamique alimente directement la création de nouvelles officines. La corrélation entre le nombre de nouveaux pharmaciens et les ouvertures de pharmacies atteint d’ailleurs 0,91, illustrant un lien étroit entre ces deux évolutions.
Cette tendance contribue à une concurrence accrue entre officines et à la fragilisation économique d’une partie du réseau, notamment dans les zones urbaines.
Une croissance modérée de l’activité
Sur le plan économique, le secteur a enregistré une croissance relativement modérée. Le chiffre d’affaires global des pharmacies est passé de 11,12 milliards de dirhams en 2016 à 13,52 milliards en 2024, soit une progression de 21,6% en huit ans, correspondant à un taux de croissance annuel moyen d’environ 2,46 %.
Dans le même temps, les revenus professionnels des pharmaciens ont stagné autour de 1 à 1,1 milliard de dirhams entre 2019 et 2023, avant de remonter légèrement à 1,206 milliard de dirhams en 2024.
Cette évolution s’explique notamment par la pression exercée sur les marges commerciales, les baisses successives des prix des médicaments, l’augmentation des charges d’exploitation et la multiplication des officines.
Conséquence directe : le chiffre d’affaires moyen par pharmacie a diminué, passant d’environ 1,1 million de dirhams en 2016 à 950.000 dirhams en 2024, soit une baisse de 17,5 %.
Un modèle économique fragile
Le modèle économique des pharmacies repose essentiellement sur la marge commerciale appliquée au prix fabricant, hors taxe des médicaments. Cette marge varie selon les tranches de prix, allant de 57% du PFHT pour les médicaments les moins chers à des forfaits fixes de 300 à 400 dirhams pour les médicaments les plus coûteux.
Or, la majorité des ventes concerne des médicaments à faible prix. En 2024, les produits de la première tranche représentaient 98,8% du volume des ventes et 80% de la valeur du marché privé.
Les médicaments plus coûteux, soumis à des forfaits fixes, restent marginaux : 1,2% du volume pour la deuxième tranche, 0,1% pour la troisième et 0,04% pour la quatrième.
Cette structure rend les officines fortement dépendantes du volume de ventes, dans un contexte marqué par une pression continue sur les prix et une demande encore limitée.
A ces fragilités s’ajoute l’augmentation des charges d’exploitation. Selon le Syndicat national des pharmaciens du Maroc, les coûts de fonctionnement des officines ont progressé de 47% entre 2015 et 2025.
Par ailleurs, les pharmaciens doivent faire face à des contraintes logistiques importantes, notamment en matière de gestion des stocks, d’autant plus qu’ils ne disposent pas du droit de substitution leur permettant de remplacer un médicament prescrit par un générique équivalent.
Pour limiter les risques financiers, beaucoup d’officines adoptent une gestion des stocks en flux tendu, s’appuyant sur les grossistes-répartiteurs qui assurent des livraisons pouvant atteindre 4 à 6 passages par jour dans les grandes villes.
Dans ce contexte, la création d’une officine reste un investissement lourd, estimé en moyenne à 1,2 million de dirhams en 2025.
Face à ces contraintes, le modèle économique des pharmacies d’officine montre aujourd’hui ses limites. La densification du réseau, la pression sur les marges et l’augmentation des charges fragilisent l’équilibre du secteur.